Quelles garanties choisir pour un abri de jardin, une serre et une piscine en cas de tempête ?
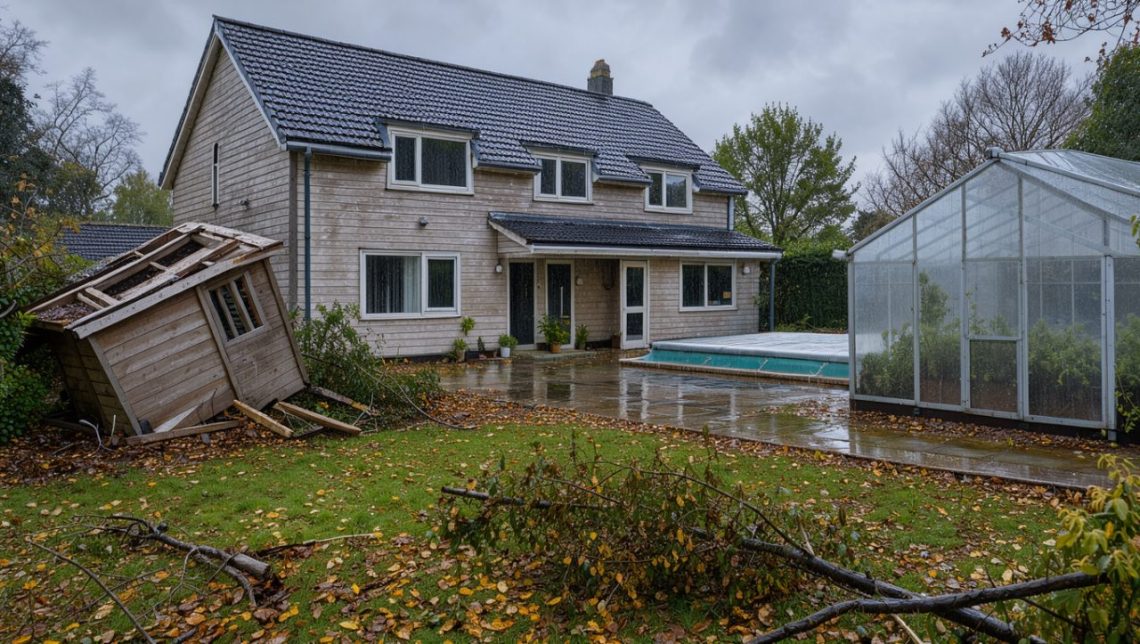
Les vents violents peuvent arracher la toiture d'un abri, briser les vitrages d'une serre ou déformer un abri de piscine. Pourtant, la garantie tempête d'une assurance habitation ne protège pas automatiquement tous les biens installés dans le jardin. La garantie tempête pour un abri de jardin dépend souvent de son statut, de sa fixation au sol et de sa déclaration au contrat. Les serres légères, les piscines hors sol et les clôtures font partie des équipements qui demandent une lecture attentive des conditions générales. Le coût d'une extension reste modéré au regard d'un remplacement complet, mais ses plafonds et ses exclusions doivent être comparés.
En résumé
- La garantie tempête ne couvre que les biens assurés, même lorsque les dégâts proviennent clairement de vents violents.
- Déclarer chaque équipement extérieur à l'assureur réduit le risque de discussion sur son existence, sa surface ou sa valeur.
- Une serre légère et une piscine hors sol relèvent souvent d'une garantie distincte de celle du bâtiment principal.
- Vérifier les exclusions dans les conditions générales permet d'identifier les limites portant sur les clôtures, les bâches et les installations démontables.
- Pour un aménagement coûteux, il faut contrôler la franchise et le plafond d'indemnisation avant de retenir une formule.
La garantie tempête couvre-t-elle automatiquement les équipements extérieurs ?
La garantie tempête indemnise les dommages matériels causés par l'action directe du vent, de la grêle ou du poids de la neige, selon les termes du contrat. Elle est habituellement incluse dans une assurance multirisque habitation pour le logement assuré. Son périmètre suit toutefois celui des biens déclarés.
Une dépendance en dur, fermée et fixée au sol, est souvent couverte lorsqu'elle figure dans le contrat. Un coffre de rangement, une pergola démontable ou du mobilier de jardin peuvent relever d'une option séparée. La chute d'un arbre sur une serre peut aussi mobiliser la garantie tempête, si la serre elle-même est assurée.
La tempête n'est pas automatiquement une catastrophe naturelle. Le régime des catastrophes naturelles intervient après la publication d'un arrêté pour des phénomènes précis, tels que les inondations ou les mouvements de terrain. Les dégâts dus au vent relèvent en général de la garantie tempête classique.
Pour un abri de jardin, la déclaration et les fondations changent la couverture
Un abri de jardin maçonné ou solidement ancré est plus facilement assimilé à une dépendance. L'assureur demande alors sa surface, ses matériaux, son usage et parfois sa distance par rapport à la maison. Il faut préciser la surface et le mode de fixation au sol lors de la souscription ou d'un changement d'installation.
Les bâtiments légers posés sur des dalles sans ancrage peuvent être exclus, ou couverts avec un plafond réduit. La reconstruction d'un abri de 12 m² en bois peut pourtant atteindre plusieurs milliers d'euros, sans compter les outils et le matériel stockés à l'intérieur. Ces biens doivent être déclarés séparément si le contrat ne les inclut pas dans le capital mobilier.
La limite peut aussi dépendre de la surface. Dans un contrat étudié, une véranda n'était admise dans la garantie qu'à condition de ne pas dépasser 9 m². Cette clause illustre l'écart possible entre une petite annexe et une extension permanente du logement.
L'assurance serre extérieure dépend de sa structure et de son usage
Une assurance serre extérieure couvre rarement de la même façon une serre tunnel, une serre en polycarbonate et une structure vitrée adossée à la maison. La première est souvent considérée comme démontable. La dernière peut être rapprochée d'une véranda, avec des règles de surface et de fixation plus strictes.
Le vent provoque fréquemment l'arrachement des bâches, l'affaissement de l'ossature et la casse des panneaux. Certains contrats indemnisent la structure, mais excluent les plantations, les récoltes et les accessoires non fixés. Une toile de serre de couleur volcan n'améliore ni la résistance de l'installation ni son niveau de garantie.
La facture d'achat, des photographies datées et la preuve d'ancrage constituent des pièces utiles. Elles facilitent l'évaluation de la valeur avant sinistre. Une extension dédiée devient pertinente lorsque la serre représente un investissement durable et non un équipement saisonnier.
L'assurance piscine protège des dégâts de tempête selon le type de bassin
L'assurance piscine contre les dégâts de tempête doit distinguer le bassin, ses équipements techniques et ses protections. Une piscine enterrée déclarée est souvent couverte au titre des aménagements immobiliers. La pompe, le local technique, le volet et l'abri de piscine peuvent faire l'objet de limites propres.
Les piscines hors sol présentent davantage de zones grises. Un modèle autoportant ou démontable peut être exclu des garanties de base. Un bassin rigide fixé durablement sur une terrasse bénéficie plus souvent d'une protection, sous réserve de sa déclaration.
L'abri de piscine mérite une attention particulière car il combine vitrages, rails et éléments mobiles. Le remplacement de panneaux peut coûter cher après une rafale ou la chute d'une branche. La teinte du liner, la bâche et les accessoires flottants ne relèvent pas toujours du même niveau d'indemnisation.
La vérification annuelle du contrat d’assurance habitation permet aussi d’actualiser les dépendances et aménagements ajoutés depuis la souscription. Cette démarche est utile avant le départ en vacances, période durant laquelle un sinistre peut être constaté tardivement.
Comment choisir une option pour les équipements extérieurs ?
Le choix d'une option équipements extérieurs repose sur quatre critères concrets. Il faut d'abord identifier le statut du bien, entre dépendance, construction légère et mobilier. La fixation, la valeur à neuf et les dommages réellement pris en charge déterminent ensuite l'utilité de l'extension.
L'option jardin peut inclure les clôtures, les portails, les terrasses et parfois les plantations. Les écarts sont nets d'un assureur à l'autre. Dans un échantillon de trois contrats d'habitation examinés, deux garantissaient clôtures et portails, tandis que le troisième les excluait sans extension spécifique.
| Équipement | Garantie de base la plus fréquente | Extension à comparer | Point de vigilance | Justificatifs utiles |
|---|---|---|---|---|
| Abri de jardin fixé | Dépendance déclarée | Valeur du contenu et reconstruction | Surface maximale admise | Facture, photos, ancrage |
| Serre légère | Souvent exclue ou plafonnée | Bris, arrachement et structure | Caractère démontable | Facture, photos, notice |
| Piscine enterrée | Aménagement déclaré | Pompe, volet et local technique | Équipements dissociés | Devis, factures, photos |
| Piscine hors sol | Couverture variable | Option jardin ou biens extérieurs | Fixation et durée d’installation | Facture, preuve de pose |
| Abri de piscine | Garantie variable | Vitrages, rails et panneaux | Franchise spécifique | Facture, photos détaillées |
Pour un abri maçonné et du matériel de valeur, privilégiez une formule qui couvre clairement la dépendance et son contenu. Pour une serre tunnel ou une piscine hors sol saisonnière, une option dédiée n'est utile que si elle inclut explicitement les structures démontables. Pour un bassin enterré avec volet et abri, une extension couvrant les équipements techniques offre une protection plus cohérente.
Les exclusions d'assurance habitation en cas de tempête doivent être comparées
Les exclusions d'assurance habitation après une tempête figurent dans les conditions générales et les conditions particulières. Elles visent souvent les biens laissés à l'air libre, les installations mal entretenues, les végétaux et les structures non fixées. Un défaut d'entretien peut aussi réduire l'indemnisation si l'assureur établit un lien direct avec le dommage.
La franchise est la somme qui reste à la charge de l'assuré après l'indemnisation. Elle peut être fixe ou proportionnelle selon la garantie. Le plafond d'indemnisation fixe, lui, le montant maximal versé pour une catégorie de biens, indépendamment du coût réel de remise en état.
Il faut souscrire une option jardin ou équipements extérieurs lorsque les garanties de base excluent des installations déjà présentes. La comparaison doit porter sur les exclusions, le plafond, la franchise et la vétusté appliquée. La vétusté correspond à la dépréciation liée à l'âge et à l'usage du bien.
Questions fréquentes sur la garantie tempête d'un abri de jardin
Une tempête doit-elle être reconnue comme catastrophe naturelle pour être indemnisée ?
Non. Les dommages causés directement par le vent relèvent en principe de la garantie tempête du contrat habitation. La reconnaissance de catastrophe naturelle concerne d'autres événements et dépend d'un arrêté publié au Journal officiel.
Faut-il déclarer une serre installée dans le jardin ?
Oui, lorsque la serre est fixe, coûteuse ou présente toute l'année. La déclaration permet à l'assureur de confirmer son statut et son niveau de couverture avant un sinistre. Une simple mention lors d'un échange téléphonique ne remplace pas toujours une modification écrite du contrat.
Une piscine hors sol est-elle couverte après des vents violents ?
Cela dépend du contrat et de la stabilité de l'installation. Une piscine démontable est souvent moins bien couverte qu'un bassin rigide fixé durablement. Les dommages au liner, à la filtration et à la bâche peuvent relever de garanties différentes.
Quel délai respecter pour déclarer des dégâts de tempête ?
Le délai est fixé par le contrat et il est souvent de cinq jours ouvrés pour un sinistre courant. Prévenez rapidement l'assureur, prenez des photos avant les réparations et conservez les éléments endommagés si cela ne crée pas de danger. Les mesures d'urgence destinées à éviter l'aggravation des dégâts restent nécessaires.
Un équipement extérieur bien déclaré reçoit une couverture plus lisible en cas de tempête. Avant de signer une extension, rapprochez la valeur réelle de l'abri, de la serre ou de la piscine des plafonds, franchises et exclusions prévus par le contrat.